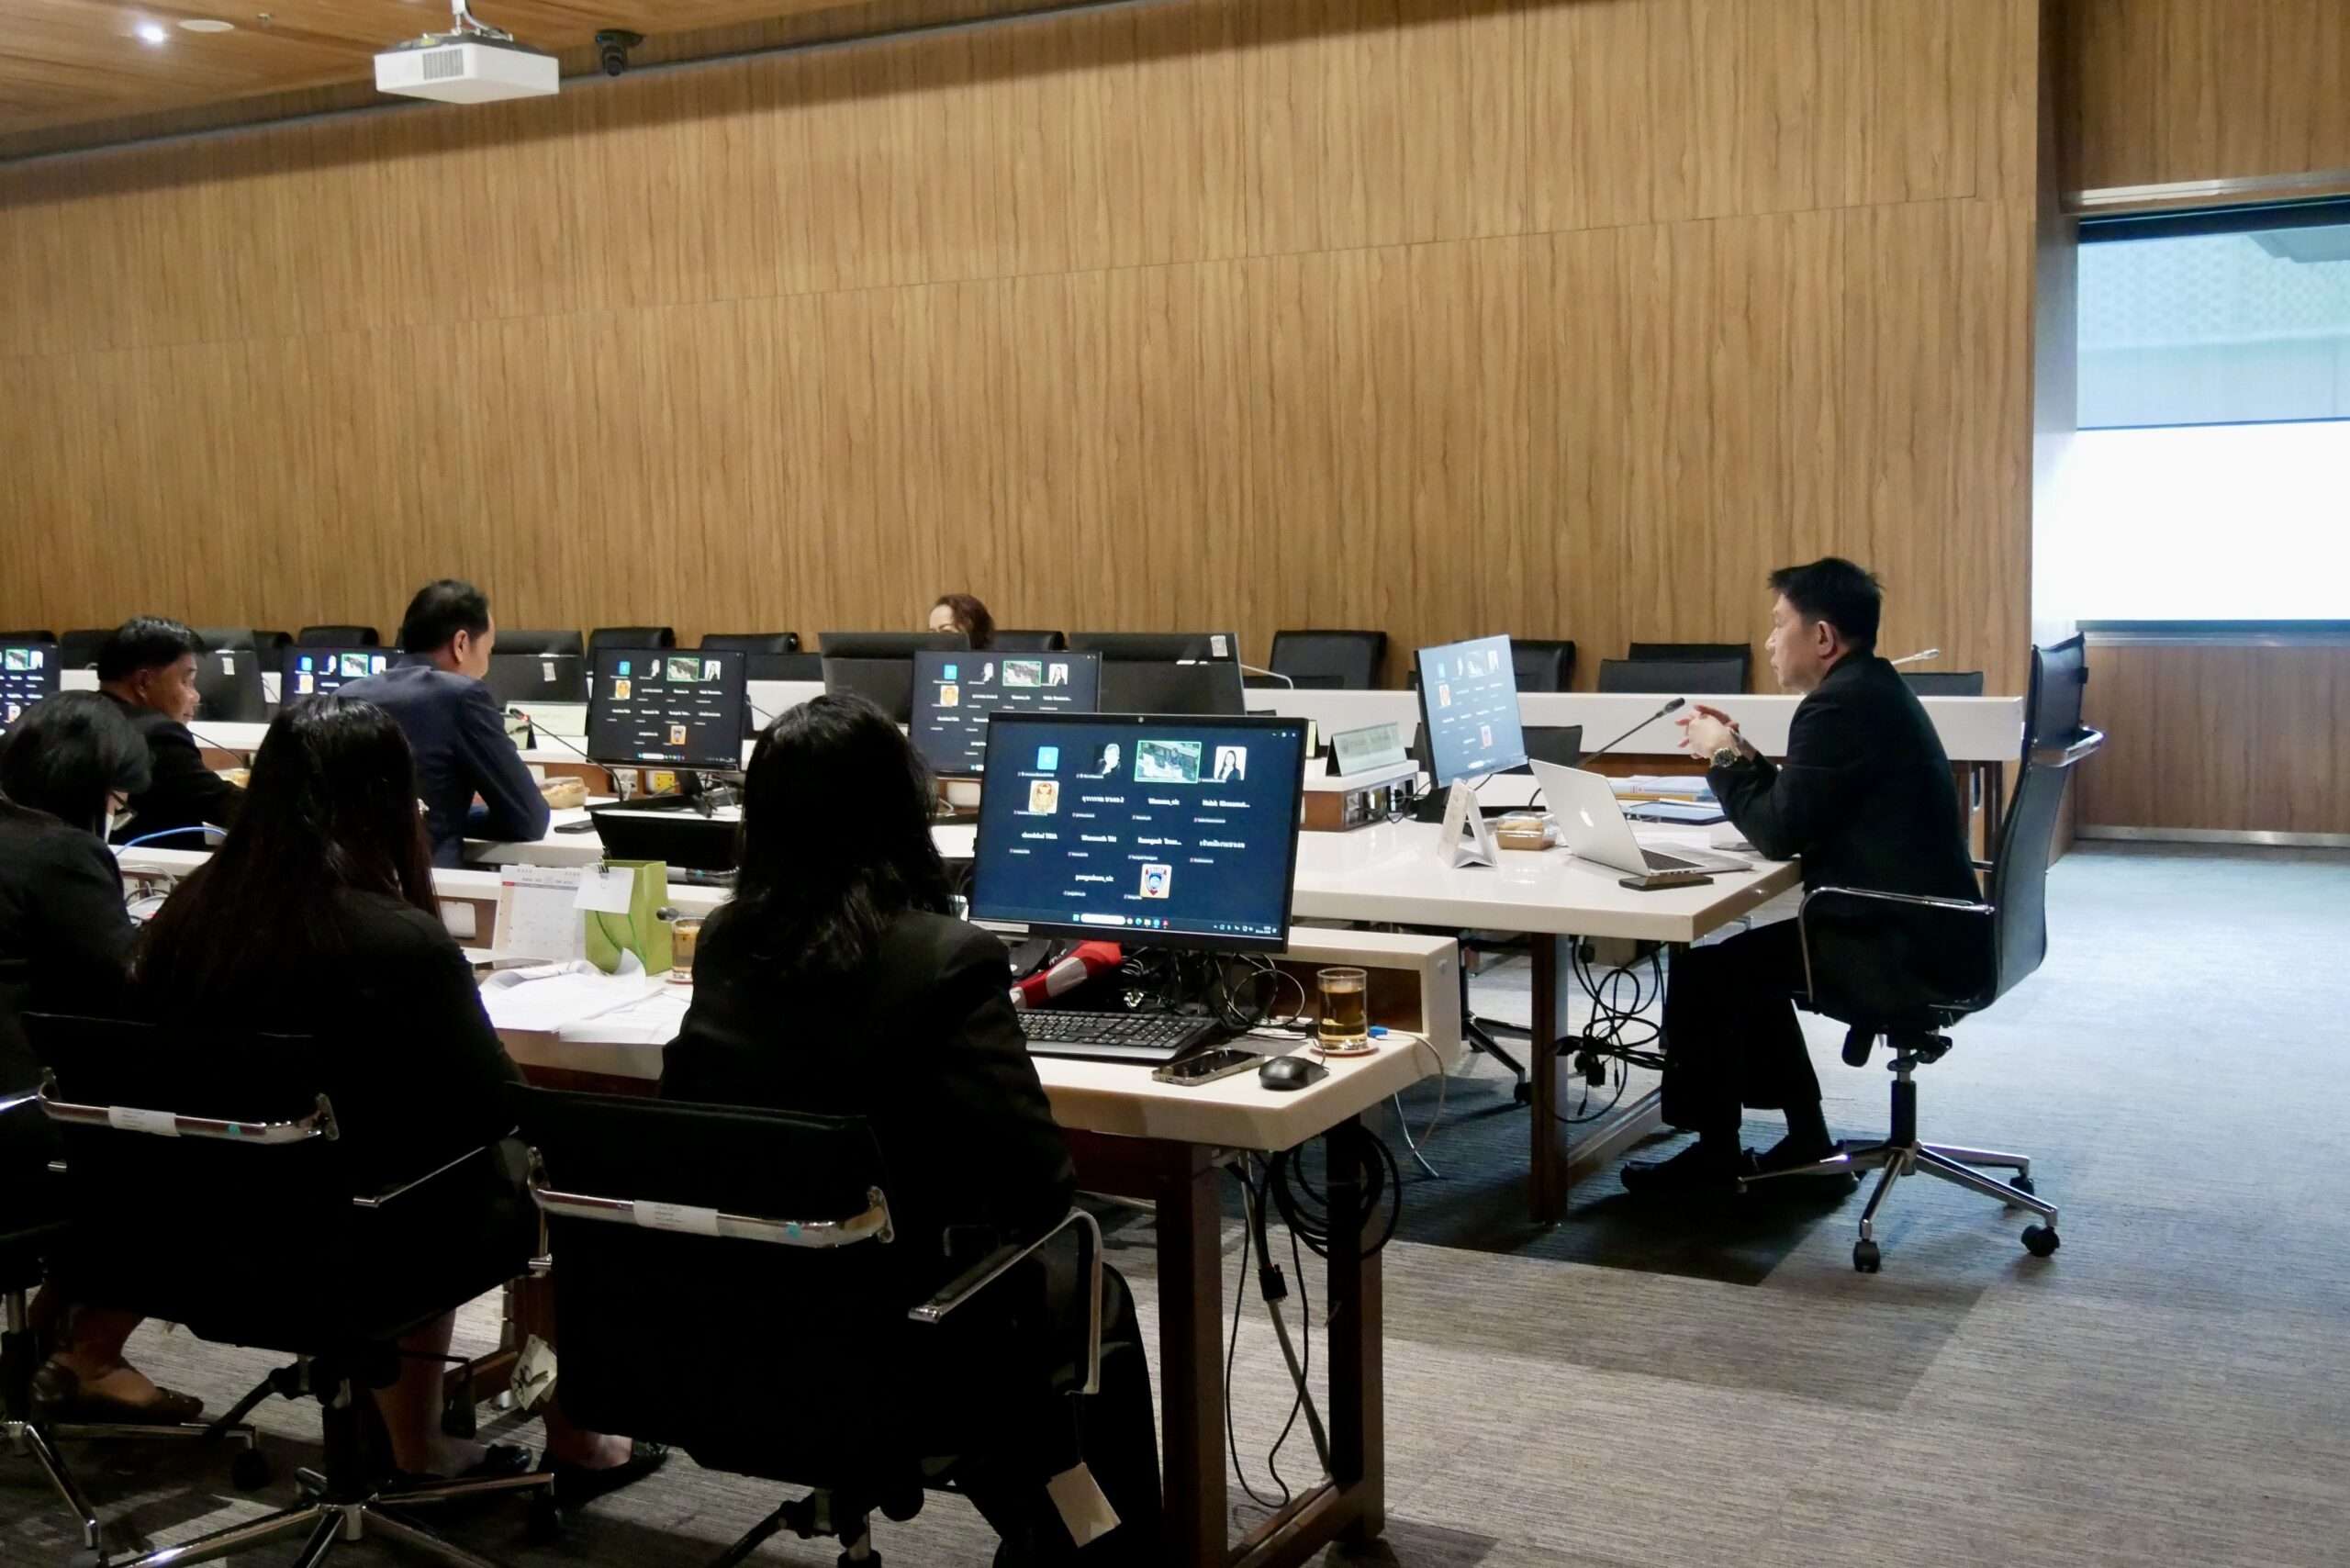
รัฐสภา, 21 ตุลาคม 2569 – สุนทร พฤกษพิพัฒน์ สมาชิกวุฒิสภา ในฐานะประธานคณะอนุกรรมาธิการการคุ้มครองผู้บริโภค (อนุ กมธ.คุ้มครองผู้บริโภค) ใน คณะกรรมาธิการการพัฒนาการเมือง การมีส่วนร่วมของประชาชน สิทธิมนุษยชน สิทธิ เสรีภาพ และการคุ้มครองผู้บริโภค วุฒิสภา เปิดเผยว่า คณะอนุกรรมาธิการ ได้จัดการประชุมเพื่อพิจารณาศึกษาเรื่อง “การประกันภัยรถยนต์ไฟฟ้า (EV) และรถยนต์สันดาป” โดยมุ่งเน้นการวางแนวทางช่วยเหลือและคุ้มครองสิทธิของผู้บริโภคอย่างเป็นธรรม ท่ามกลางสถานการณ์ที่ผู้ใช้รถยนต์จำนวนมากกำลังประสบปัญหาน้ำท่วมขัง รวมถึงกรณีอุบัติเหตุเพลิงไหม้ในรถยนต์ไฟฟ้าที่เกิดขึ้นอย่างต่อเนื่อง ซึ่งส่งผลกระทบโดยตรงต่อความเชื่อมั่นและภาระค่าใช้จ่ายของประชาชน
การประชุมล่าสุดได้เชิญหน่วยงานและภาคส่วนที่เกี่ยวข้องเข้าร่วมชี้แจงและแลกเปลี่ยนข้อมูลอย่างรอบด้าน ประกอบด้วย สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.), สมาคมยานยนต์ไฟฟ้าไทย, สถาบันยานยนต์ และ สมาคมประกันวินาศภัยไทย เป็นต้น โดยนายสุนทร ระบุว่า ประเด็นสำคัญที่คณะอนุกรรมาธิการฯ ให้ความสนใจเป็นพิเศษ คือเงื่อนไขและข้อปฏิบัติในการทำประกันภัยรถยนต์ไฟฟ้าที่มีรายละเอียดเฉพาะเจาะจงและแตกต่างจากรถยนต์สันดาปทั่วไป เช่น การบังคับระบุชื่อผู้ขับขี่ในกรมธรรม์ส่วนบุคคล (สูงสุดไม่เกิน 5 คน) ซึ่งหากเกิดเหตุแล้วผู้ขับขี่ไม่ใช่บุคคลที่ระบุไว้ อาจส่งผลต่อเงื่อนไขค่าเสียหายส่วนแรกของผู้เอาประกันภัย
นอกจากนี้ ยังมีการหารืออย่างละเอียดถึง เกณฑ์การประเมินความเสียหายและอัตราการชดใช้ค่าสินไหมทดแทน ในกรณีรถยนต์ถูกน้ำท่วมขังหรือเกิดเพลิงไหม้ โดยเฉพาะชิ้นส่วนหัวใจหลักอย่าง “แบตเตอรี่รถยนต์ไฟฟ้า” ซึ่งปัจจุบันมีโครงสร้างการชดใช้ค่าสินไหมทดแทนแบบหักค่าเสื่อมตามอายุการใช้งาน อาทิ รถอายุไม่เกิน 1 ปี ชดใช้ค่าแบตเตอรี่เต็มจำนวน 100%, รถอายุเกิน 1 ปี แต่ไม่เกิน 2 ปี ชดใช้ 90% (ผู้เอาประกันต้องร่วมรับผิดชอบส่วนต่าง 10%), รถอายุเกิน 2 ปีขึ้นไป อัตราการชดเชยจะปรับลดลงตามลำดับปีละ 10% จนถึงเกิน 5 ปีขึ้นไป อยู่ที่ 50%
“คณะอนุกรรมาธิการฯ เล็งเห็นว่า กฎเกณฑ์และข้อยกเว้นของกรมธรรม์ประกันภัย EV ในปัจจุบัน ยังมีผู้บริโภคจำนวนมากที่ไม่ทราบรายละเอียดที่แท้จริง จนเกิดปัญหาข้อพิพาทเมื่อเกิดภัยน้ำท่วมหรืออุบัติเหตุแบตเตอรี่เสียหาย” ประธานอนุ กมธ.คุ้มครองผู้บริโภคกล่าว
ทั้งนี้ คณะอนุกรรมาธิการฯ จะรวบรวมข้อมูล ปัญหาอุปสรรค และข้อเสนอแนะเชิงนโยบายจากทุกฝ่าย เพื่อจัดทำข้อเสนอแนะส่งต่อไปยังหน่วยงานที่เกี่ยวข้อง เพื่อผลักดันให้เกิดมาตรฐานกรมธรรม์ประกันภัยที่เป็นธรรม ชัดเจน ไม่ผลักภาระให้ประชาชน และสร้างความสมดุลระหว่างธุรกิจประกันภัยกับความคุ้มครองสิทธิของผู้บริโภคต่อไป


